 Friday 13th of November 2026/२०८३ कार्तिक २९

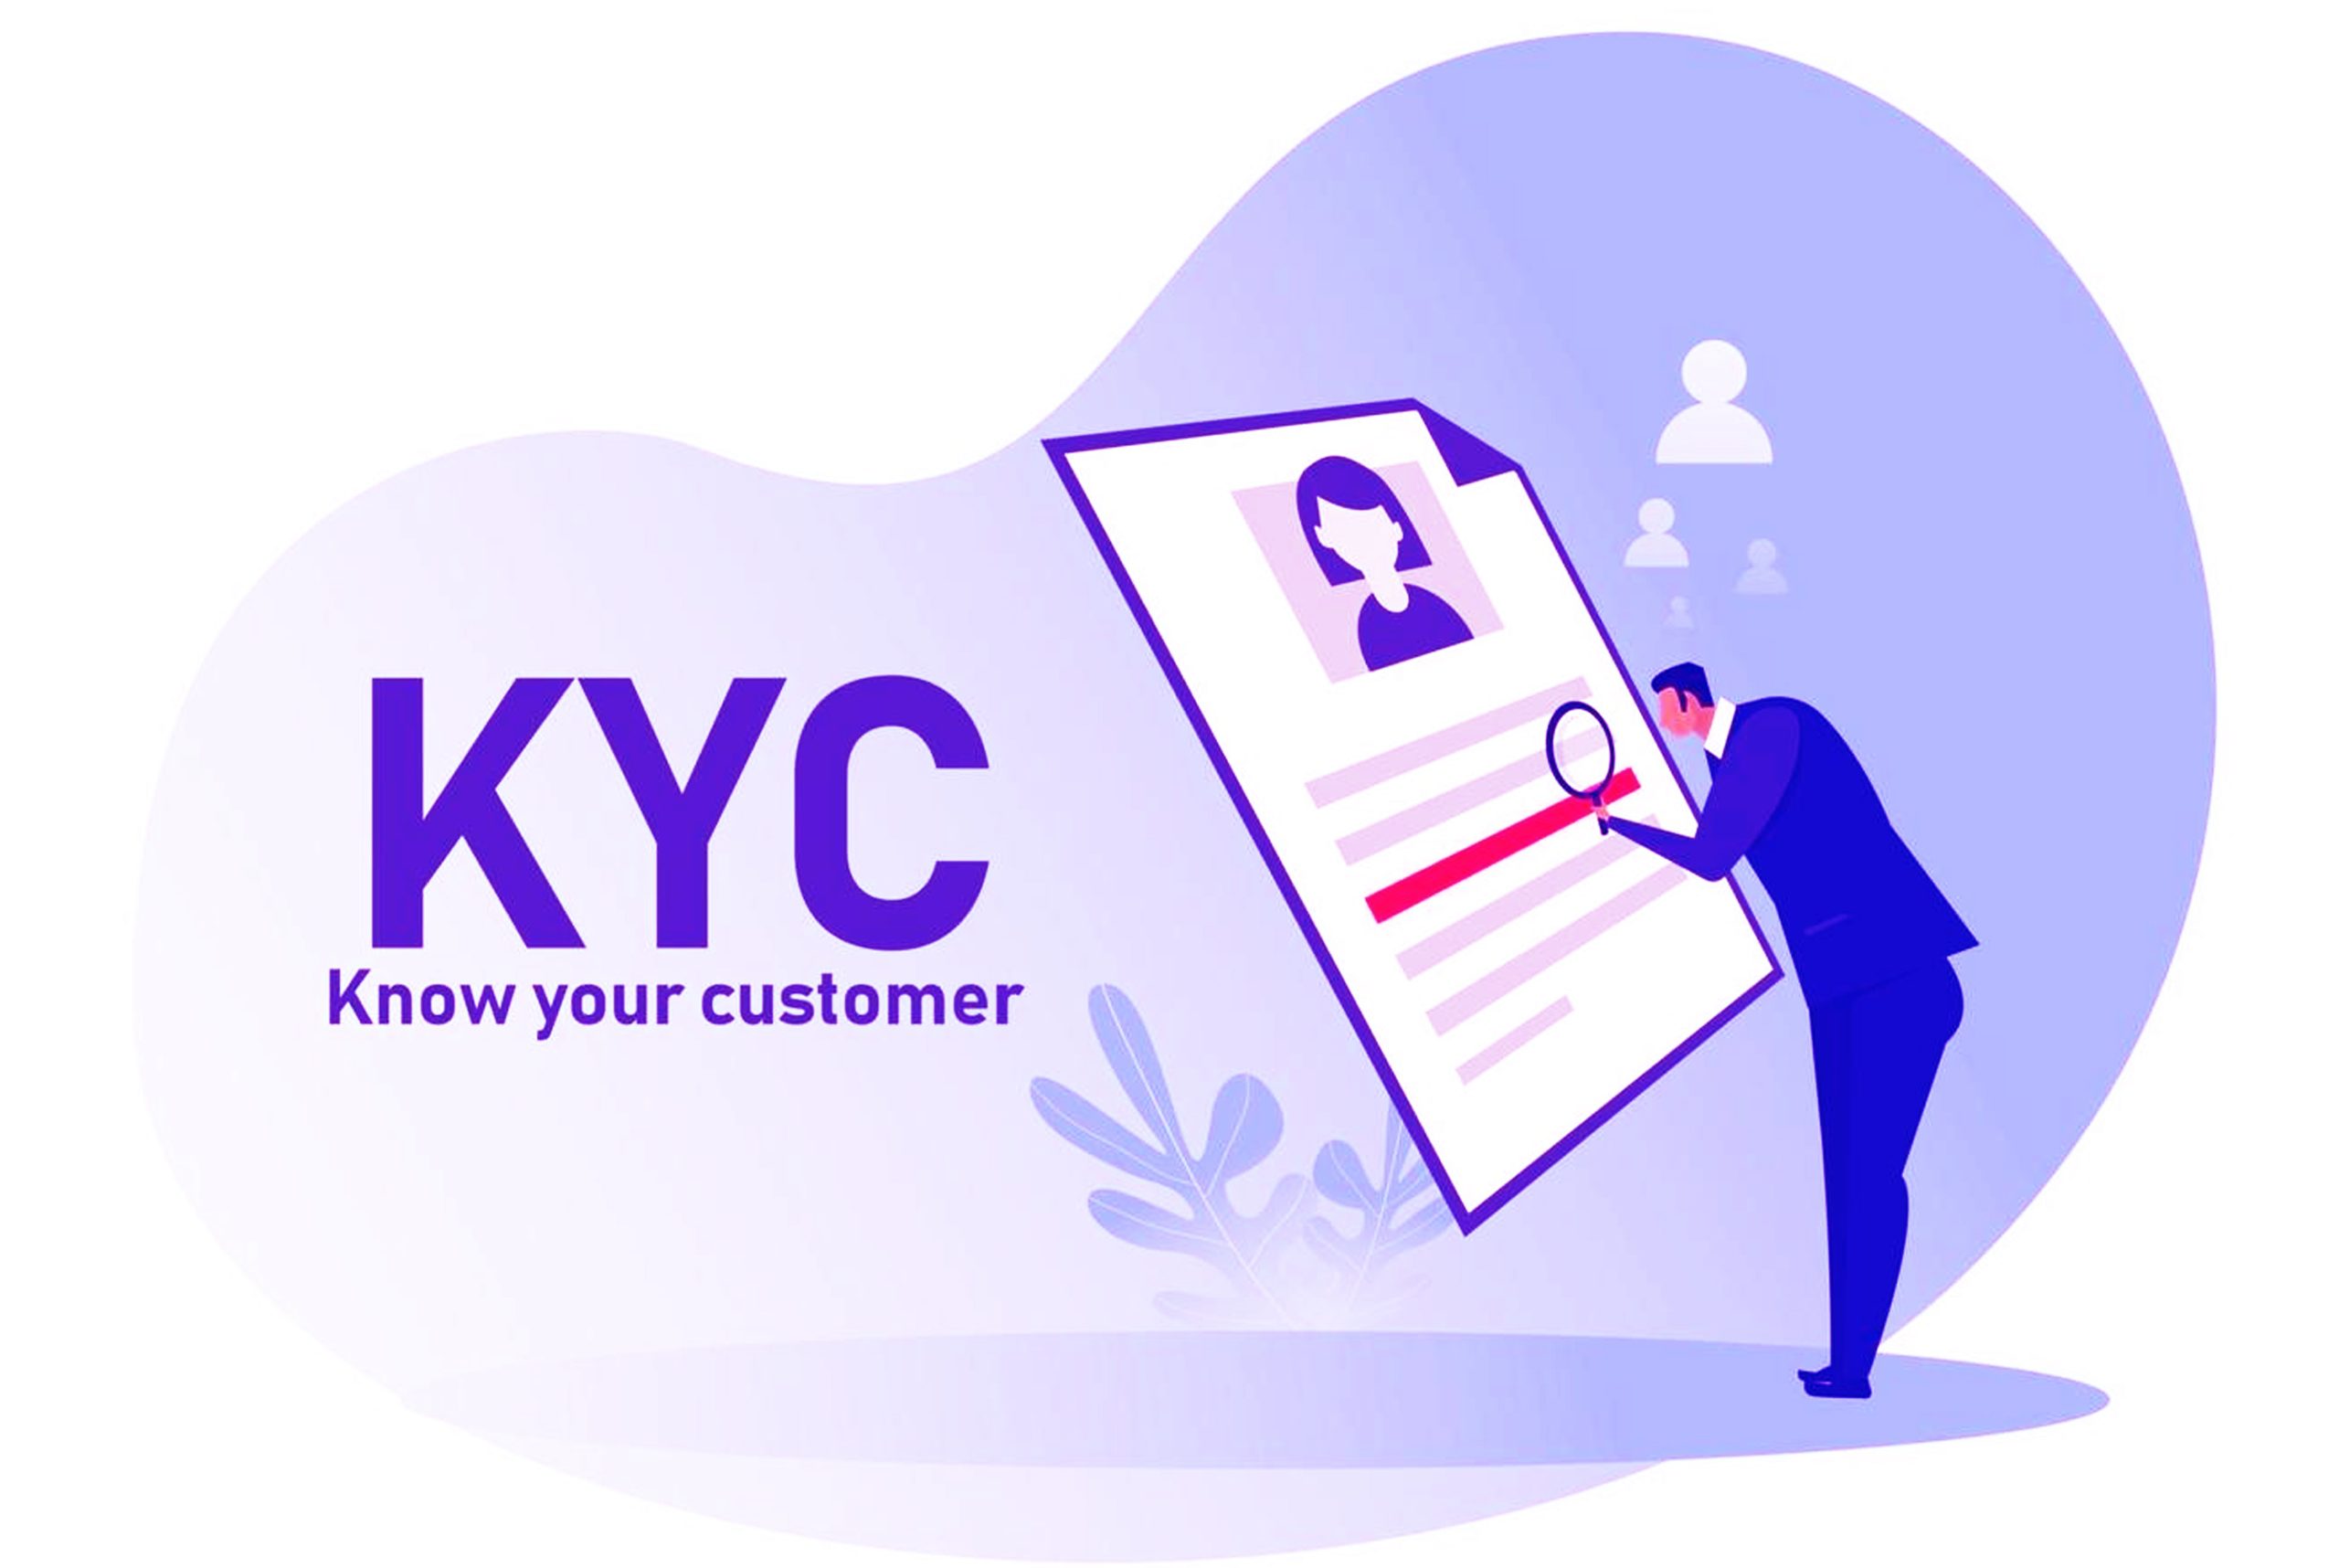
काठमाडौं । बैंक तथा वित्तीय संस्थामा खाता खोल्न, रकम जम्मा गर्न वा अन्य बैंकिङ सेवा लिन जाँदा ग्राहकले आफ्नो व्यक्तिगत विवरण र पहिचान खुल्ने कागजात उपलब्ध गराउनुपर्ने हुन्छ । ग्राहक पहिचान गर्ने यस प्रक्रियालाई ‘केवाईसी’ (KYC–Know Your Customer) भनिन्छ । वित्तीय कारोबारलाई सुरक्षित, पारदर्शी र व्यवस्थित बनाउन केवाईसीलाई बैंकिङ प्रणालीको महत्वपूर्ण आधार मानिन्छ ।
केवाईसी प्रक्रियामार्फत बैंक तथा वित्तीय संस्थाले ग्राहकको वास्तविक पहिचान, ठेगाना, पेसा, आम्दानीको स्रोत तथा आवश्यकताअनुसार कारोबारको प्रकृतिसम्बन्धी विवरण संकलन र प्रमाणीकरण गर्छन् । यसले बैंकलाई ग्राहकको पहिचान सुनिश्चित गर्न र शंकास्पद वित्तीय गतिविधि पहिचान गर्न सहयोग पुर्याउँछ ।
बैंकिङ प्रणालीमा केवाईसी लागू गर्नुको प्रमुख उद्देश्य सम्पत्ति शुद्धीकरण, आतंकवादी गतिविधिमा वित्तीय लगानी तथा अन्य गैरकानुनी आर्थिक कारोबार रोक्न सहयोग गर्नु हो । ग्राहकको पहिचान र कारोबारको प्रकृतिबारे पर्याप्त जानकारी हुँदा बैंकले अस्वाभाविक वा शंकास्पद कारोबार पहिचान गर्न सक्छन् ।
त्यस्तै, अरू व्यक्तिको नाममा खाता खोल्ने, नक्कली कागजात प्रयोग गर्ने तथा वित्तीय ठगी गर्ने जोखिम कम गर्न पनि केवाईसी महत्वपूर्ण हुन्छ । ग्राहकको सही विवरण उपलब्ध हुँदा बैंकले सम्बन्धित व्यक्तिको खाता र कारोबार व्यवस्थापन गर्न सहज हुन्छ ।
केवाईसी बैंकका लागि मात्र नभई ग्राहकका लागि पनि उत्तिकै महत्वपूर्ण छ । ग्राहकको पहिचान प्रमाणित भएको अवस्थामा खातासम्बन्धी सेवा, विवरण अद्यावधिक तथा आवश्यक परेमा वित्तीय कारोबारको प्रमाणीकरण गर्न सहज हुन्छ । यसले ग्राहकको खातामा अनधिकृत पहुँच वा पहिचानको दुरुपयोगबाट उत्पन्न हुन सक्ने जोखिम व्यवस्थापनमा समेत सहयोग गर्न सक्छ ।
बैंक तथा वित्तीय संस्थाले ग्राहकको प्रकार र उपलब्ध सेवाअनुसार फरक–फरक कागजात तथा विवरण माग गर्न सक्छन् । सामान्यतया व्यक्तिगत ग्राहकका लागि निम्न विवरण आवश्यक पर्न सक्छन् :
व्यवसाय वा संस्थाको हकमा दर्ता प्रमाणपत्र, करसम्बन्धी विवरण, आधिकारिक प्रतिनिधिको पहिचान तथा वास्तविक लाभग्राहीको विवरणसमेत आवश्यक पर्न सक्छ ।
यद्यपि, सबै ग्राहकका लागि सबै कागजात अनिवार्य हुन्छन् भन्ने छैन । आवश्यक विवरण बैंकको सेवा, ग्राहकको अवस्था र प्रचलित कानुनी व्यवस्थाअनुसार फरक हुन सक्छ ।
ग्राहकको व्यक्तिगत विवरण, ठेगाना, पेसा वा आम्दानीको स्रोत परिवर्तन भएमा बैंकलाई जानकारी गराउनु आवश्यक हुन्छ । बैंकले पनि आफ्नो नीतिअनुसार निश्चित अवधिमा वा जोखिमको अवस्था हेरेर ग्राहकको विवरण अद्यावधिक गर्न अनुरोध गर्न सक्छन् ।
तोकिएको प्रक्रियाअनुसार आवश्यक विवरण उपलब्ध नगराउँदा वा पहिचान प्रमाणीकरण पूरा नहुँदा केही बैंकिङ सेवा सीमित हुन सक्छन् । कानुन तथा सम्बन्धित संस्थाको प्रक्रियाअनुसार थप प्रमाणीकरण आवश्यक पर्न वा कारोबारसम्बन्धी निर्णय प्रभावित हुन सक्छ । यस्तो अवस्था आउन नदिन बैंकबाट प्राप्त सूचनालाई बेवास्ता नगरी समयमै आवश्यक कागजात बुझाउनु उपयुक्त हुन्छ ।
केवाईसी अद्यावधिक गर्दा ग्राहकले आफ्नो विवरण सही र वास्तविक राख्नुपर्छ । बैंकमा पुरानो फोन नम्बर वा ठेगाना भए अद्यावधिक गर्नुपर्छ भने आम्दानीको स्रोत र कारोबारको प्रकृतिसम्बन्धी विवरण पनि यथार्थ रूपमा उपलब्ध गराउनुपर्छ ।
त्यसैगरी, केवाईसीका नाममा आउने शंकास्पद फोन, सन्देश वा लिंकबाट सावधान रहनुपर्छ । बैंकको आधिकारिक शाखा, वेबसाइट वा प्रमाणित डिजिटल माध्यमबाट मात्रै विवरण उपलब्ध गराउनु सुरक्षित हुन्छ । बैंकका कर्मचारीले भन्दैमा पनि आफ्नो पासवर्ड, एटीएम पिन वा ओटीपी अरूलाई दिनु हुँदैन ।
समग्रमा, केवाईसी ग्राहकको पहिचान प्रमाणित गर्ने औपचारिक प्रक्रिया मात्र होइन, वित्तीय प्रणालीमा पारदर्शिता कायम गर्ने र गैरकानुनी कारोबारको जोखिम घटाउने महत्वपूर्ण व्यवस्था हो । ग्राहकले आफ्नो विवरण सही राख्ने र बैंकले त्यसलाई सुरक्षित रूपमा व्यवस्थापन गर्ने हो भने बैंकिङ सेवाप्रतिको विश्वास बढाउन सहयोग पुग्छ ।
त्यसैले बैंक तथा वित्तीय संस्थाका ग्राहकले केवाईसीलाई अनावश्यक झन्झटका रूपमा मात्र नलिई आफ्नो खाता सुरक्षित राख्ने र वित्तीय कारोबारलाई व्यवस्थित बनाउने प्रक्रियाका रूपमा बुझ्नु आवश्यक छ ।